

Статьи по теме «ПБУ 18 02»
Минфин разъяснил изменения в ПБУ 18/02 с 29 сентября 2026
Налоговый эффект от пересчета отложенных налоговых активов и обязательств будут отражать по исходной операции.
Минфин изменит правила пересчета отложенных налоговых активов и обязательств с 29 сентября 2026 года
Разница от пересчета при изменении ставки налога на прибыль будет относиться на чистую прибыль, совокупный финансовый результат или капитал.
Ликвидационная стоимость объекта основных средств: что важно знать бухгалтеру в 2026 году
С окончательным переходом на ФСБУ 6/2020 вопрос ликвидационной стоимости перестал быть теоретическим — теперь это реальный элемент амортизации, с которым сталкивается каждый бухгалтер.

ПБУ 18/02 в 2026-2027 году: применение, разницы, проводки, изменения
ПБУ 18/02 по праву считается одним из самых сложных стандартов в российском бухучете. Рассказываем, как применять стандарт сегодня и к каким нововведениям нужно готовиться уже сейчас.

Налоговые санкции в бухучете: правила, проводки и новшества 2026 года
Разбираем, как корректно отражать в бухучете штрафы и пени по налогам и взносам: счета, проводки, учет постоянных разниц по ПБУ 18/02. Приводим примеры и раскрываем ключевые изменения 2026 года — новые правила смягчения штрафов и особенности работы с ЕНС.

Как отражать постоянные и временные разницы в учете в 2026 году
В 2026 году учет постоянных и временных разниц по-прежнему регулируется ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» (приказ Минфина от 19.11.2002 № 114н). Но на практике есть важные особенности, которые стоит учесть.

Минфин меняет ПБУ 18/02: правила учета отложенных налогов привяжут к стандартам МСФО
Опубликован проект поправок по учету разниц при смене ставки налога на прибыль.

Дебиторская задолженность: как списать, зарезервировать, настроить в 1С и не получить доначислений от ФНС
Дебиторская задолженность — это не просто цифры в балансе. Это замороженные деньги, источник кассовых разрывов и одна из главных мишеней для выездных проверок. В 2026 году ФНС использует автоматические алгоритмы для сверки возрастов долгов, резервов и фактов списания. Разберем, как выстроить учет дебиторки так, чтобы налоговая не задавала лишних вопросов.


Вебинар «Ведение налогового учета и формирование бухгалтерской отчетности»
На вебинаре мы рассмотрим вопросы формирования декларации по НДС, настраиваемой структуры баланса согласно ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность» и особенности применения ПБУ 18/02 при использовании балансового метода с постоянными и временными разницами. Обсудим порядок ведения налогового учета и формирования результатов для декларации по налогу на прибыль.

Как правильно вести налоговый учет и формировать баланс в 1С ERP — разбор на примерах
На бесплатном вебинаре бухгалтерам покажут, как без ошибок применять ПБУ 18/02, формировать НДС и настраивать баланс в 1С ERP.
Переход на балансовый метод учета разниц ПБУ 18/02 в SAP. Реализация и особенности
Для компаний, осуществляющих свою деятельность в Российской Федерации, учет налога на прибыль и налоговых разниц (ПБУ 18/02) является наиболее трудоемким видом учета.


Новые правила исчисления среднего заработка, НДС на УСН и ОСНО, применение ПБУ 18/02 и практические рекомендации экспертов
Как правильно принять на работу иностранного студента? Как рассчитать отпускные, если сотрудник уходит в отпуск с первого числа? Сколько платить за патент для мигрантов в 2025 году? И почему лучший аналитик 1С — бухгалтер? Рассказываем о самых интересных материалах этой недели.

ПБУ 18/02: порядок его применения на примерах. Инструкция для бухгалтера
Компании на ОСНО обязаны вести учет операций по налогу на прибыль и отражать информацию о нем в финансовой отчетности. Правила учета регулирует ПБУ 18/02 «Учет расчетов по налогу на прибыль».


Отложенные налоговые активы и обязательства: объясняем простыми словами
Отложенные налоговые активы (ОНА) и обязательства (ОНО) – это статьи баланса крупных и средних компаний, применяющих ПБУ 18/02 «Учёт расчётов по налогу на прибыль организаций». Что стоит за этими активами и обязательствами на самом деле, попытаемся объяснить простыми словами на конкретных примерах.
Кто обязан применять ПБУ 18/02 в 2025 году, а кто нет, и зачем он нужен. Мини-курс
За пару минут видео в этом мини-курсе разберем, кто и зачем должен применять ПБУ 18/02.

❗ Минфин уточнил программу разработки ФСБУ на 2022 — 2026 годы
В программе разработки федеральных стандартов бухгалтерского учета сдвинули даты начала применения нескольких стандартов.

Как учитывать расчёты по налогу на прибыль организаций в 2025 году
Разбираем нормы ПБУ 18/02: когда возникают постоянные и временные разницы, как правильно учитывать отложенные налоговые активы и обязательства. Пошагово объясняем, как отражать налог на прибыль организаций в учёте и минимизировать ошибки в отчётности. Бесплатный вебинар «Моего дела» — за час разложим всё по полочкам.
Повышение налога на прибыль повлияло на расчет величин отложенных налоговых активов и обязательств
С 2025 года повысили ставку налога на прибыль организаций с 20 до 25%. Из них в федеральный бюджет в 2025—2030 годах идет 8%, с 2031 года — 7%.
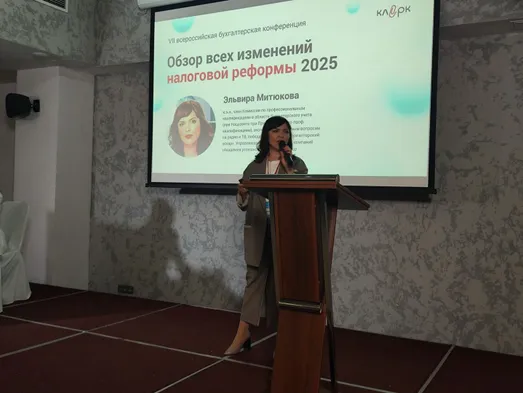
СРО аудиторов подготовит изменения в ПБУ 18/02
Правление СРО аудиторов Ассоциация «Содружество» (СРО ААС) обсудило подготовку Плана действий в рамках государственной политики в сфере бухучета и аудита, а также утвердило методические рекомендации по учету изменений ставки налога на прибыль.


Увеличение налога на прибыль с 1 января 2025 года
С 1 января 2025 года увеличивается ставка налога на прибыль для разных категорий налогоплательщиков.
Я что-то не поняла - ставка налога увеличилась не вчера. Почему приказ о пересчете только сейчас издан???